
【後期高齢者医療保険】75歳以上の保険料に「金融所得」を反映へ!確定申告をしない株の利益も対象に
■まず結論から
75歳以上の方が加入する「後期高齢者医療制度」では、株式の配当などの「金融所得」がある場合、確定申告をするかしないかで、保険料や病院の窓口負担に大きな差が出る仕組みになっています。
政府は、この不公平をなくすため、確定申告をしていない特定口座の利益なども保険料の計算に含める議論を本格化させています。実際の導入は、2030年度ごろになる見通しです。
■「後期高齢者医療制度」とは?
75歳になると、原則として全員が「後期高齢者医療制度」という公的な医療保険に加入します。
この制度では、所得(もうけ)に応じて、次の2つが決まります。
・毎年支払う「保険料」の金額
・病院の窓口で支払う「自己負担の割合」(1割・2割・3割)
■今の仕組みの問題点
株式や投資信託を「特定口座(源泉徴収あり)」で運用している場合、証券会社が税金を差し引いて納めてくれます。そのため、確定申告をする必要はありません。
ところが、確定申告をしない限り、その金融所得は後期高齢者医療の保険料の計算に反映されません。市区町村が、その所得を把握できないためです。
(例)同じ500万円の配当収入がある2人の場合
・Aさん:確定申告をした → 保険料の計算に含まれる
・Bさん:確定申告をしていない → 保険料の計算に含まれない
申告の有無によって、保険料に約50万円もの差が出るケースもあります。
同じだけ収入があるのに負担が違うのは不公平だとして、見直しが求められてきました。
■見直しが求められるもう一つの理由
医療費は年々増え続けています。現在、後期高齢者の医療費の約4割は、現役世代が負担する支援金でまかなわれています。
そこで、年齢ではなく、一人ひとりの「支払う力」に応じて支え合う仕組みへの転換が求められています。金融資産を持つ高齢者にも、それに応じた負担を求めることで、制度を維持するねらいがあります。
■新しい制度の仕組み
所得を正確に把握するため、政府は次のような仕組みを検討しています。
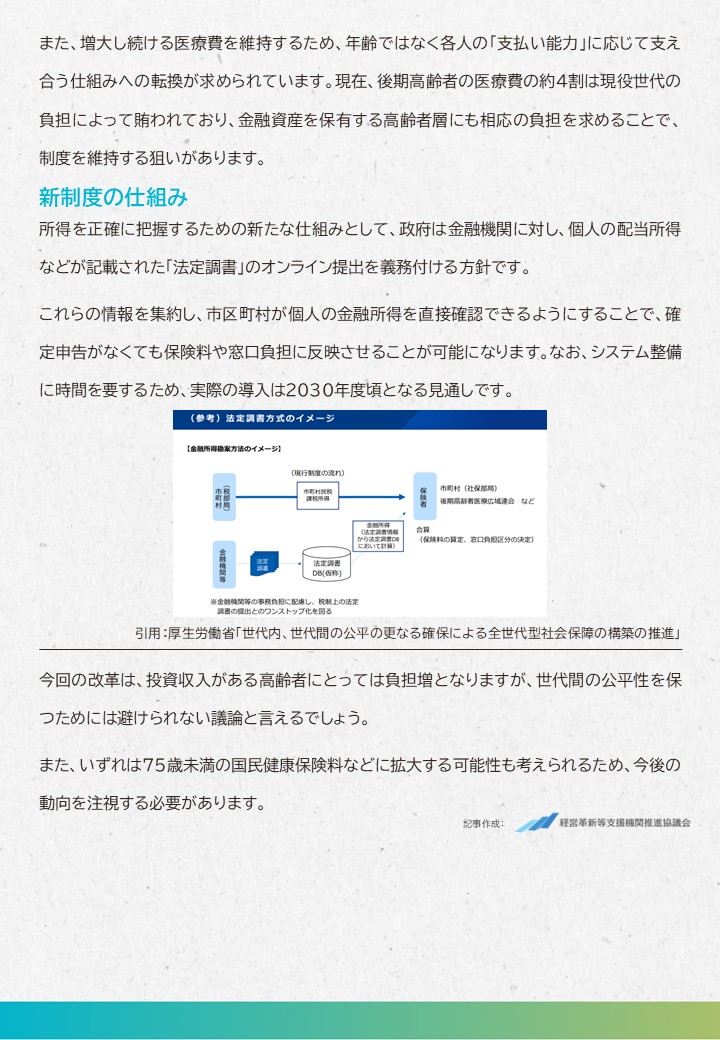
1.金融機関に対して、個人の配当などが記載された「法定調書」(お金の支払いを国や自治体に報告するための書類)を、オンラインで提出することを義務付ける
2.集められた情報を一つのデータベースにまとめる
3.市区町村などが、個人の金融所得を直接確認できるようにする
これにより、確定申告がなくても、保険料や窓口負担に金融所得を反映させることができるようになります。
なお、システムの整備に時間がかかるため、実際の導入は2030年度ごろになる見通しです。
■今後の注意点
・現時点では、まだ議論の段階です。対象となる所得の範囲や開始時期などは、今後の検討で決まります
・今回の見直しの対象は、75歳以上の後期高齢者医療制度です
・ただし、将来は75歳未満の方が加入する国民健康保険料などに広がる可能性も考えられます
■まとめ
今回の見直しは、投資収入のある高齢者にとっては負担が増えることになります。一方で、世代間の公平性を保つためには避けられない議論ともいえるでしょう。
今後の動きに注目するとともに、ご自身の口座の種類(特定口座・NISA口座など)や、確定申告の考え方についても確認しておきましょう。ご不明な点は、お気軽に当事務所までご相談ください。
※本記事は2026年3月時点の情報をもとに作成しています。内容は検討段階のものであり、今後の議論で変更される場合があります。
(参考:厚生労働省「世代内、世代間の公平の更なる確保による全世代型社会保障の構築の推進」)