
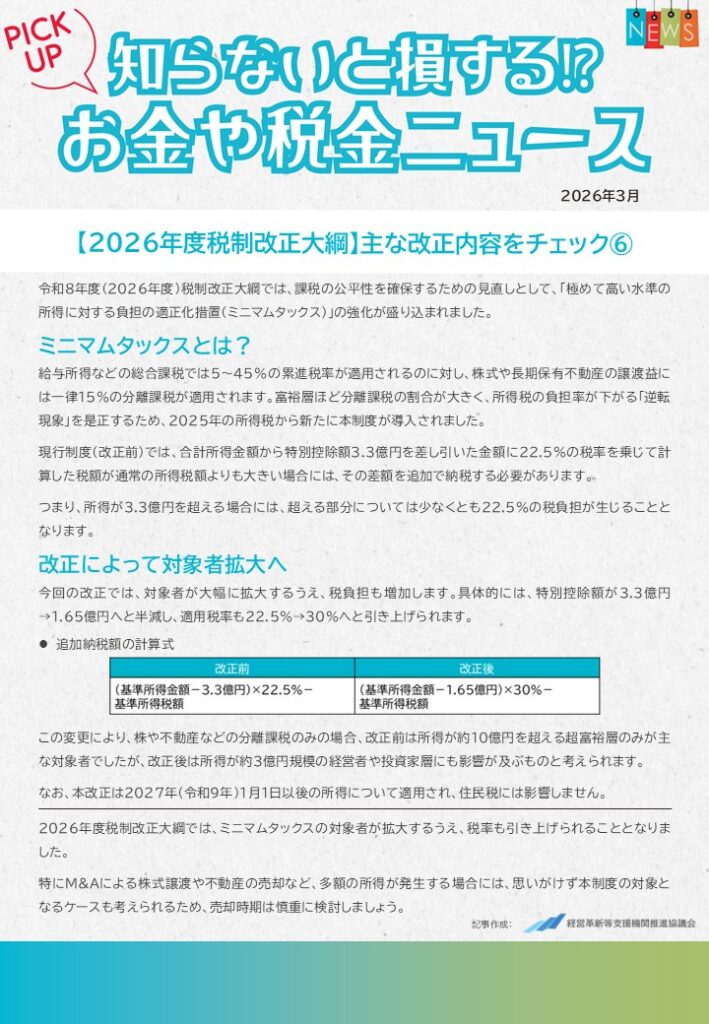
【2026年度税制改正】富裕層への課税「ミニマムタックス」が強化!M&Aや不動産売却で対象になることも
■まず結論から
令和8年度(2026年度)の税制改正で、所得が非常に多い方に最低限の税負担を求める「ミニマムタックス」が強化されます。
・特別控除額:3.3億円 → 1.65億円(半分に)
・税率:22.5% → 30%(引上げ)
・適用時期:2027年(令和9年)1月1日以後の所得から
これにより、対象となる方が大幅に広がります。会社の売却(M&A)や不動産の売却などで、一時的に多額の所得が発生する方も、対象になる可能性があります。
■「ミニマムタックス」とは?
所得税は、所得の種類によって税率の仕組みが違います。
【給与所得や事業所得など】
所得が多いほど税率が上がる仕組み(累進税率)で、税率は5〜45%です。
【株式や長期保有の不動産を売った利益など】
所得の額にかかわらず、所得税の税率は一律15%です(分離課税)。
富裕層ほど、株式などの売却益の割合が大きくなる傾向があります。そのため、所得が一定額を超えると、かえって所得税の負担の割合が下がるという「逆転現象」が起きていました。
これを正すために、2025年分の所得税から導入されたのが「ミニマムタックス」(正式名称:極めて高い水準の所得に対する負担の適正化措置)です。
■今の仕組み
次の①と②を比べて、②の方が大きい場合は、その差額を追加で納めます。
① 通常の計算で出した所得税の額
② (所得の合計 - 3.3億円)× 22.5%
つまり、所得が3.3億円を超える部分には、少なくとも22.5%の税負担が生じる仕組みです。
■改正後の仕組み(2027年分から)
② の計算式が、次のように変わります。
改正前:(所得の合計 - 3.3億円)× 22.5%
改正後:(所得の合計 - 1.65億円)× 30%
差し引く金額が半分になり、税率も上がるため、対象となる方が大きく増えます。
■どのくらいの所得から対象になる?
株式や不動産の売却益など、15%の分離課税の所得だけがある場合で考えると、目安は次のとおりです。
・改正前:所得が約10億円を超える超富裕層が主な対象
・改正後:所得が約3.3億円を超える方が対象に
これまでの超富裕層だけでなく、数億円規模の所得がある経営者や投資家にも影響が及ぶと考えられます。
■具体例:会社を売却した場合
(例)会社の株式を売却し、売却益が5億円あった場合(ほかの所得はなし)
① 通常の所得税:5億円×15%=7,500万円
【改正前】
② (5億円-3.3億円)×22.5%=3,825万円
②が①より小さいため、追加の税金はありません。
【改正後】
② (5億円-1.65億円)×30%=1億50万円
②が①より大きいため、差額の2,550万円を追加で納める必要があります。
※復興特別所得税などを考慮しない概算です。
■注意点
・改正後のルールは、2027年1月1日以後の所得から適用されます。2026年中の所得は、今のルールで計算します
・今回の改正は所得税だけが対象で、住民税には影響しません
・確定申告をしなくてよい上場株式の売却益や配当なども、計算に含まれます
■まとめ
2026年度の税制改正で、ミニマムタックスの対象が広がり、税率も引き上げられることになりました。
特に、M&Aによる会社の売却や不動産の売却など、多額の所得が発生する場合には、思いがけずこの制度の対象になるケースも考えられます。売却の時期は慎重に検討しましょう。
事業承継やM&A、不動産売却に伴う税金のシミュレーションについては、お気軽に当事務所までご相談ください。
※本記事は2026年3月時点の情報をもとに作成しています。
(根拠:令和8年度税制改正、租税特別措置法第41条の19)