
【住宅ローン控除】中古住宅の減税が大幅拡充!住宅購入の前に押さえておきたい改正点
■まず結論から
令和8年度税制改正で、住宅ローン控除の適用期限が2030年12月31日まで5年延長されました。あわせて、次のような見直しが行われています。
・省エネ性能の高い中古住宅の減税が大幅に拡充(控除期間が10年から13年に)
・床面積の要件が、一定の場合は40㎡以上に緩和
・2028年以降、省エネ性能が低い新築住宅や、災害の危険が高い区域の新築住宅は対象外に
今回の改正では、「省エネ性能の向上」と「中古住宅の活用」を後押しするねらいがはっきり表れています。
■「住宅ローン控除」とは?
住宅ローンを組んで家を買ったり建てたりした場合に、毎年の年末のローン残高の0.7%を、所得税(引ききれない分は住民税の一部)から差し引ける制度です。新築なら最長13年間受けられます。
(例)年末のローン残高が3,000万円の場合
3,000万円×0.7%=21万円が、その年の税金から差し引かれます。
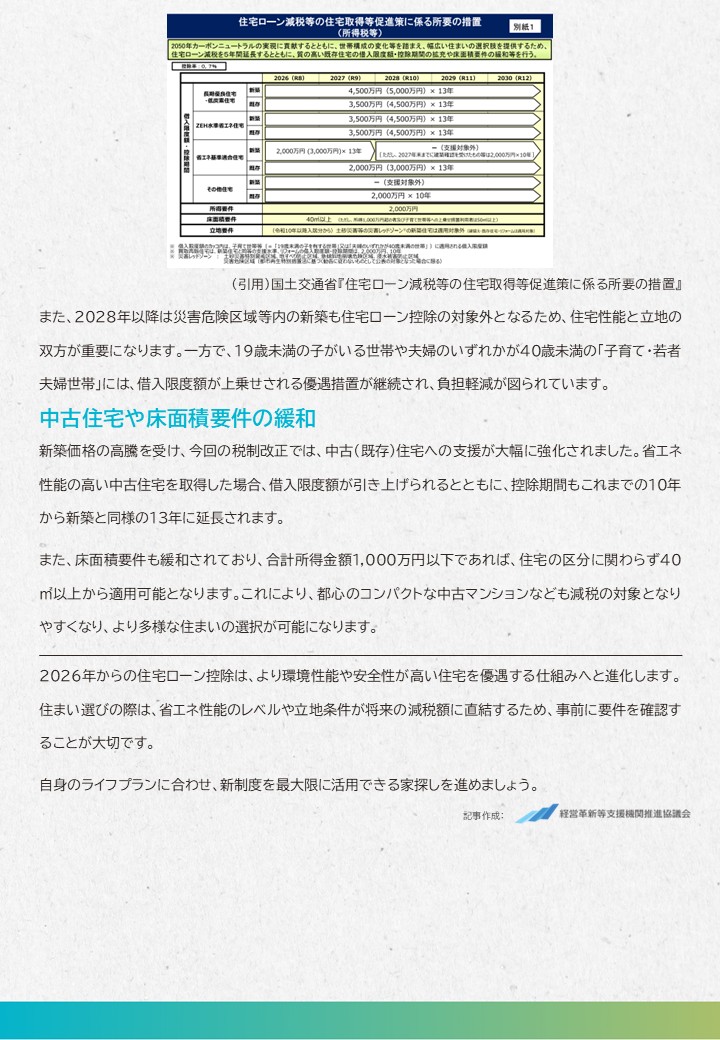
■住宅の種類ごとの借入限度額(2026年以降の入居)
控除の対象になるローン残高には、住宅の省エネ性能に応じて上限(借入限度額)があります。( )内は、子育て世帯・若者夫婦世帯の金額です。
【新築住宅】
・長期優良住宅・低炭素住宅:4,500万円(5,000万円)×13年
・ZEH水準省エネ住宅:3,500万円(4,500万円)×13年
・省エネ基準適合住宅:2,000万円(3,000万円)×13年
※2028年以降の入居は原則対象外(2027年末までに建築確認を受けたものなどは2,000万円×10年)
・その他の住宅(省エネ基準を満たさない住宅):対象外
【中古住宅】
・長期優良住宅・低炭素住宅、ZEH水準省エネ住宅:3,500万円(4,500万円)×13年
・省エネ基準適合住宅:2,000万円(3,000万円)×13年
・その他の住宅:2,000万円×10年
※「子育て世帯・若者夫婦世帯」とは、19歳未満の子どもがいる世帯、または夫婦のどちらかが40歳未満の世帯です。
■ポイント1:中古住宅への支援が大幅に強化
新築住宅の価格が高くなっていることを受け、省エネ性能の高い中古住宅への支援が強化されました。借入限度額が引き上げられ、控除期間もこれまでの10年から、新築と同じ13年に延びます。子育て世帯・若者夫婦世帯への上乗せも、中古住宅に広がりました。
(例)ZEH水準の中古住宅を買った場合の最大控除額
・改正前:3,000万円×0.7%×10年=最大210万円
・改正後:3,500万円×0.7%×13年=最大318.5万円
※実際の控除額は、毎年の年末ローン残高によって変わります。
■ポイント2:床面積の要件が40㎡以上に緩和
これまでは原則として床面積50㎡以上が必要でした。改正後は、合計所得金額が1,000万円以下の年であれば、新築・中古を問わず40㎡以上から対象になります。
これにより、都心のコンパクトな中古マンションなども減税を受けやすくなります。
ただし、子育て世帯・若者夫婦世帯の上乗せを使う場合は、50㎡以上が必要です。
■ポイント3:性能と立地の要件が厳しく
・2028年以降に入居する新築住宅は、原則として省エネ基準を上回る性能(ZEH水準以上)がないと対象外になります
・2028年以降に入居する場合、土砂災害などの危険が高い区域(災害レッドゾーン)に新築した住宅は対象外になります(建替えや中古住宅、リフォームは対象)
■まとめ
2026年からの住宅ローン控除は、省エネ性能や安全性の高い住宅を優遇する仕組みへと変わりました。省エネ性能や立地が将来の減税額に直結するため、住まいを選ぶ際は事前に要件を確認することが大切です。
住宅ローン控除を受けるには、1年目は確定申告が必要です。手続きや控除額の試算については、お気軽に当事務所までご相談ください。
※本記事は2026年7月時点の情報をもとに作成しています。
(根拠:令和8年度税制改正、租税特別措置法第41条)
(参考:国土交通省「住宅ローン減税等の住宅取得等促進策に係る所要の措置」)