
【NISA】2027年から始まる「こどもNISA」とは?子どもの将来に向けた資産づくりの新しい制度
■まず結論から
2027年1月から、NISAの「つみたて投資枠」が0〜17歳の子どもにも使えるようになります。いわゆる「こどもNISA」です。
・子ども名義で、年間60万円まで投資できる
・非課税で持てる上限は600万円
・運用で得た利益には税金がかからない
・18歳になると、自動的に大人のNISAに移る
大学進学など、将来必要になるお金を子ども名義で長期的に準備できる仕組みです。
■「NISA」とは?
NISAは、投資で得た利益に税金がかからない制度です。通常、投資の利益には約20%の税金がかかりますが、NISAを使えばそれがゼロになります。
これまでNISAを使えるのは18歳以上だけでしたが、2027年からは子どもも使えるようになります。
■こどもNISAのしくみ
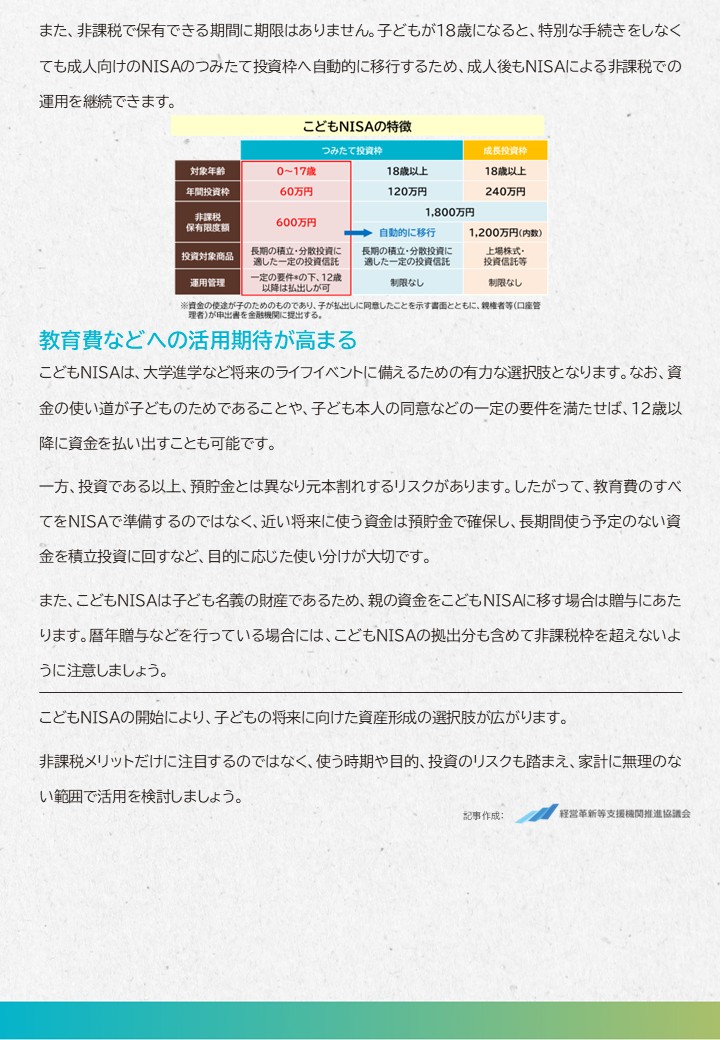
・対象年齢:0〜17歳
・年間に投資できる金額:60万円(月あたり5万円)
・非課税で持てる上限:600万円
・投資できる商品:長期の積立・分散投資に向いた一定の投資信託(個別の株式は対象外)
・非課税で持てる期間:無期限
・お金を引き出せる時期:一定の条件のもと、12歳以降
子どもが18歳になると、特別な手続きをしなくても、大人のNISAのつみたて投資枠に自動的に移ります。そのため、成人した後も非課税のまま運用を続けられます。
■12歳から引き出しが可能に
次の条件を満たせば、12歳以降にお金を引き出すことができます。
・お金の使い道が、子どものためであること
・子ども本人が引き出しに同意していること
・親などが、そのことを示す書類を金融機関に提出すること
中学・高校・大学への進学など、教育費が必要になるタイミングで活用しやすい設計になっています。
■活用するときの注意点
【元本割れのリスクがある】
投資である以上、預貯金と違って、元本(投資したお金)を下回るリスクがあります。教育費のすべてをNISAで準備するのではなく、使い分けることが大切です。
・数年以内に使うお金 → 預貯金で確保
・当分使う予定のないお金 → 積立投資に回す
【親のお金を入れると「贈与」になる】
こどもNISAは子ども名義の財産です。そのため、親や祖父母のお金をこどもNISAに入れると、贈与(財産をあげること)にあたります。
■税理士からのワンポイント:贈与税に注意
贈与税には、1人の人が1年間に受け取った財産の合計が110万円までなら、税金がかからない仕組み(暦年贈与の基礎控除)があります。
こどもNISAの年間上限60万円だけなら110万円以内ですが、同じ年に祖父母などからほかの贈与を受けている場合は、合計で110万円を超えないよう注意が必要です。
また、子どもの名義でも、実際には親が管理していて子どもがその財産を知らない場合などは、「名義預金」として親の財産とみなされるおそれがあります。贈与の事実をはっきりさせるため、贈与契約書を作っておくと安心です。
■まとめ
こどもNISAの開始で、子どもの将来に向けた資産づくりの選択肢が広がります。
税金がかからないメリットだけに注目するのではなく、お金を使う時期や目的、投資のリスクも踏まえて、家計に無理のない範囲で活用を検討しましょう。
贈与税や、ご家族の資産の引継ぎについてのご相談は、お気軽に当事務所までお問い合わせください。
※本記事は2026年8月時点の情報をもとに作成しています。制度の詳細は、今後の政省令や金融機関の案内で変わる場合があります。
(根拠:令和8年度税制改正。贈与税の基礎控除:相続税法第21条の5、租税特別措置法第70条の2の4)