
【インボイス】2026年10月から「80%控除」が「70%控除」に!免税事業者からの仕入れにかかる経過措置の見直し
■まず結論から
インボイス制度の「経過措置」により、現在は免税事業者などからの仕入れについても、消費税の80%を差し引くこと(仕入税額控除)が認められています。
この80%控除は2026年9月末で終わり、10月1日からは「70%控除」に下がります。
もともとは80%から一気に50%へ下がる予定でした。しかし、令和8年度税制改正で見直され、段階的にゆるやかに縮小することになりました。
■そもそも「仕入税額控除」とは?
会社が納める消費税は、次のように計算します。
納める消費税 = 売上で預かった消費税 - 仕入れで支払った消費税
この「仕入れで支払った消費税を差し引くこと」を「仕入税額控除」といいます。
インボイス制度では、原則として、仕入先からインボイス(登録番号などが書かれた請求書)を受け取らないと、仕入税額控除ができません。
インボイスを発行できない免税事業者(売上が少なく消費税を納めていない事業者)からの仕入れについては、急に負担が増えないよう、一定割合の控除を認める「経過措置」が設けられています。
■控除割合はこう変わります
【改正前の予定】
2023年10月〜:80%控除
2026年10月〜:50%控除
2029年10月〜:控除なし
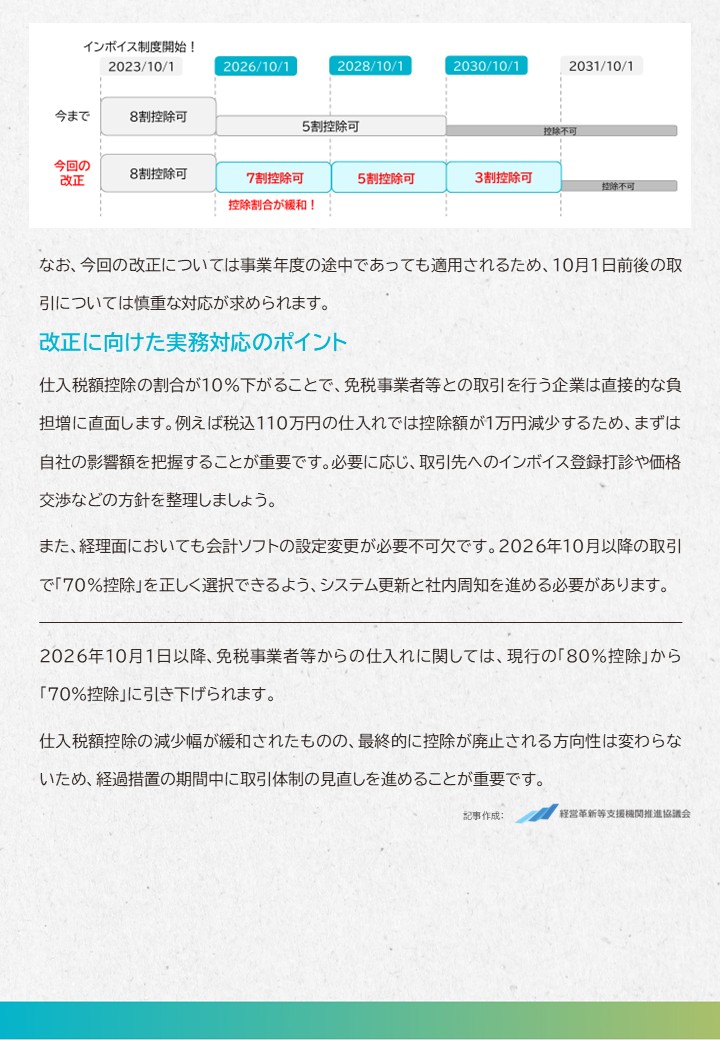
【改正後】
2023年10月〜2026年9月:80%控除
2026年10月〜2028年9月:70%控除
2028年10月〜2030年9月:50%控除
2030年10月〜2031年9月:30%控除
2031年10月〜:控除なし
最終的に控除がなくなる時期が、2年延長されました。
■事業年度の途中でも切り替わります
今回の改正は、会社の事業年度(決算期)の途中でも、2026年10月1日の取引から適用されます。
(例)3月決算の会社の場合
・2026年4月〜9月の仕入れ:80%控除
・2026年10月〜2027年3月の仕入れ:70%控除
同じ事業年度の中で控除割合が変わるため、9月末と10月初めの取引は、仕入れの日付を正しく管理することが大切です。
■具体例:どのくらい負担が増える?
(例)免税事業者から税込110万円の仕入れをした場合
消費税相当額は10万円です。
・80%控除:8万円を差し引ける
・70%控除:7万円を差し引ける
差し引ける金額が1万円減り、その分だけ納める消費税が増えます。
年間1,100万円の仕入れがある場合は、年間で約10万円の負担増になります。
また、同じ免税事業者からの仕入れが年間で一定額を超える場合、その超える部分は経過措置の対象外となります。この上限額も、10億円から1億円に引き下げられます。
■今からできる実務対応
1.自社への影響額を把握する
免税事業者からの仕入れや経費(外注費・家賃など)が年間どれくらいあるかを確認し、負担増を計算してみましょう。
2.取引先との関係を見直す
必要に応じて、取引先にインボイス発行事業者として登録するか打診したり、取引価格について話し合ったりする方針を整理しましょう。
3.会計ソフトの設定を変更する
2026年10月以降の取引で「70%控除」を正しく選べるよう、会計ソフトの更新や設定変更を行いましょう。経理担当者への周知も必要です。
■まとめ
2026年10月1日以降、免税事業者などからの仕入れについては、80%控除から70%控除に下がります。
縮小のペースはゆるやかになりましたが、最終的に控除がなくなる方向は変わりません。経過措置の期間中に、取引先や取引条件の見直しを進めておくことが大切です。
影響額の試算や会計ソフトの設定について不安がある方は、お気軽に当事務所までご相談ください。
※本記事は2026年8月時点の情報をもとに作成しています。
(根拠:令和8年度税制改正による、平成28年改正法附則の経過措置の改正)