
【お金と税金のニュース】特定口座の利益も対象に?75歳以上の医療保険料・窓口負担のルールが変わります
いつも当事務所のお知らせをご覧いただき、ありがとうございます。
今回は、株式や投資信託をお持ちの方、特に75歳以上の方やそのご家族に知っておいていただきたいニュースをお届けします。
■まず結論から
75歳以上の方が加入する「後期高齢者医療制度」で、株式の配当や売却益などの「金融所得」が、これまで以上に保険料や病院の窓口負担割合に反映されるようになります。
これまでは「源泉徴収ありの特定口座」で得た利益について確定申告をしなければ、原則として保険料の計算には含まれませんでした。今後は、確定申告をしたかどうかにかかわらず、保険料等の計算に含まれるようになる予定です。
開始は2029年8月からの予定で、2028年1年間の利益から影響が出る見込みです。まだ少し先の話ですが、「2028年の利益が対象になる」という点が大切なポイントです。
■そもそも「後期高齢者医療制度」とは?
75歳になると、それまで加入していた国民健康保険や会社の健康保険から抜けて、原則として全員が「後期高齢者医療制度」という公的医療保険に加入します。
この制度では、主に次の2つが「所得(もうけ)」によって決まります。
1つ目は、毎年支払う「保険料」の金額です。
2つ目は、病院や診療所の窓口で支払う「自己負担の割合」(1割・2割・3割)です。
つまり、所得が多いと判定されると、保険料が高くなったり、窓口負担が1割から2割に上がったりすることがあります。
■今はどうなっている?「特定口座」と確定申告の関係
株式や投資信託を取引するとき、多くの方が証券会社で「特定口座(源泉徴収あり)」を利用しています。
この口座では、売却益や配当にかかる税金(約20%)を証券会社が自動的に差し引いて納めてくれます。そのため、確定申告をしなくても税金の手続きが完了するのが大きなメリットです。
ところが、ここに一つの「ズレ」がありました。
後期高齢者医療の保険料などは、市区町村が把握している所得情報をもとに計算されます。確定申告をしなかった特定口座の利益は、市区町村が把握できないため、保険料の計算に含まれていませんでした。
一方で、同じ利益でも確定申告をすると、市区町村が所得を把握できるため、保険料の計算に含まれます。
その結果、「同じだけ株でもうけているのに、確定申告をしたかどうかで保険料が違う」という状況が生まれていました。
■具体例でイメージしてみましょう
年金収入がまったく同じAさんとBさんがいるとします。
Aさん:年金収入のみ
Bさん:年金収入に加えて、特定口座(源泉徴収あり)で株の配当や売却益があるが、確定申告はしていない
【現在の制度】
AさんとBさんの保険料・窓口負担割合は、基本的に同じです。Bさんの株のもうけは、計算に含まれていないためです。
【新しい制度】
Bさんの株のもうけも、保険料・窓口負担割合の計算に含まれます。そのため、Bさんは保険料が上がったり、窓口負担が1割から2割に変わったりする可能性があります。
国としては、「金融資産から十分な収入がある方にも、所得に応じた負担をしていただくのが公平」という考え方で、今回の見直しを行っています。
■新しい制度ではどうやって所得を把握するの?
ご本人が新たに何かを申請したり、申告したりする必要はない仕組みが想定されています。流れは次のとおりです。
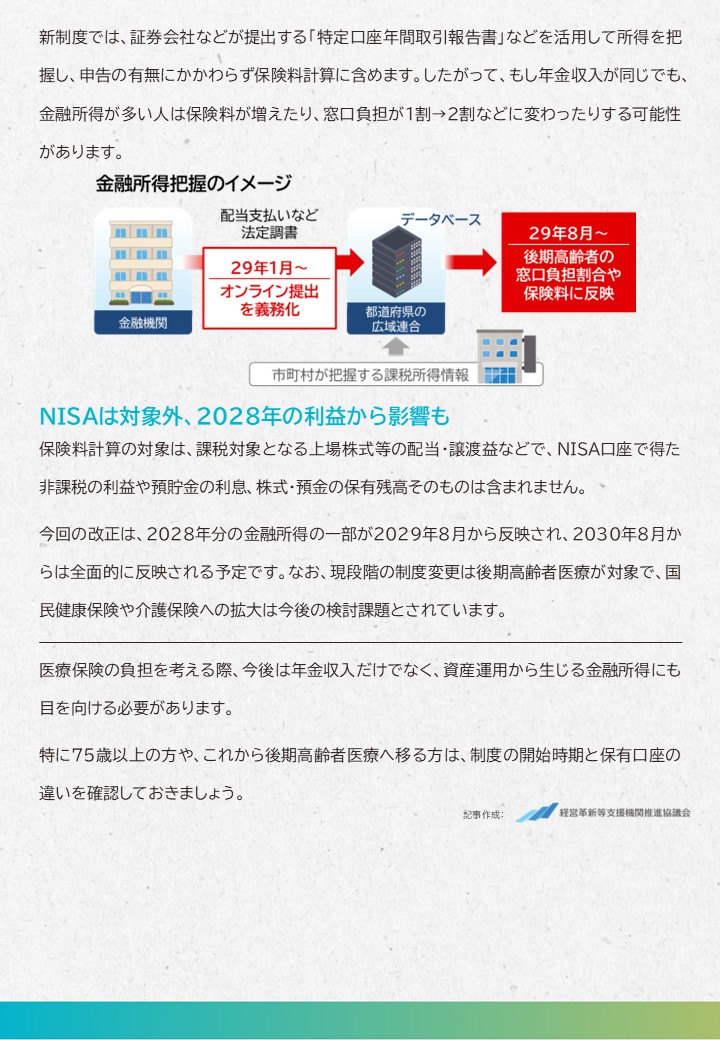
ステップ1:金融機関からデータが提出される(2029年1月〜予定)
証券会社などの金融機関に対して、配当の支払いなどを記録した書類(「法定調書」といいます。お金の支払いを国や自治体に報告するための書類です)を、オンラインで提出することが義務付けられます。「特定口座年間取引報告書」などがこれにあたります。
ステップ2:データが集められる
金融機関からのデータと、市区町村が把握している所得の情報が、各都道府県の「後期高齢者医療広域連合」(後期高齢者医療制度を運営している団体です)のデータベースに集められます。
ステップ3:保険料・窓口負担割合に反映される(2029年8月〜予定)
集められたデータをもとに、保険料や窓口負担割合が判定されます。
■対象になるもの・ならないもの
【対象になるもの】
・課税対象となる上場株式等の配当
・上場株式等の売却益(譲渡益)
・特定口座(源泉徴収あり)で得た、確定申告していない利益も含まれます
【対象にならないもの】
・NISA口座で得た利益(非課税のため対象外)
・預貯金の利息
・株式や預金の「残高」そのもの
ここは誤解しやすいポイントです。「株や預金をたくさん持っているだけで保険料が上がる」わけではありません。対象になるのは、あくまでその年に得た配当や売却益などの「もうけ」です。
■いつから始まるの?
現時点で示されている予定は次のとおりです。
2029年1月 金融機関による法定調書のオンライン提出が義務化
2029年8月 2028年分の金融所得の一部が、保険料・窓口負担割合に反映開始
2030年8月 全面的に反映開始
2029年8月の時点では、2028年分の年単位の金融所得が記載された法定調書(全体の約8割にあたります)が対象となり、2030年8月からすべての法定調書が対象になる予定です。
つまり、2028年1月から12月の間に得た配当や売却益が、最初に影響する可能性があります。現在74歳前後の方や、これから75歳を迎える方にも関係するお話です。
■国民健康保険や介護保険はどうなるの?
今回の見直しの対象は、現時点では「後期高齢者医療制度」のみです。
75歳未満の方が加入する国民健康保険や、介護保険にも広げるかどうかは、今後の検討課題とされています。今後の動きにも注意が必要です。
■今から考えておきたいこと
1.ご自身の口座の種類を確認する
お持ちの口座が「特定口座(源泉徴収あり)」「一般口座」「NISA口座」のどれかを確認しておきましょう。
2.NISAの活用を検討する
NISA口座で得た利益は対象外です。これから投資をされる方や、口座の使い分けを考えている方は、NISAの活用もひとつの選択肢です。ただし、制度の上限額などもありますので、全体のバランスで考えることが大切です。
3.確定申告をするかどうかの考え方が変わる
これまでは「確定申告をすると保険料が上がるかもしれないから、あえて申告しない」という判断をされる方もいらっしゃいました。新制度が始まると、申告の有無にかかわらず金融所得が反映されるため、この考え方は通用しにくくなります。
一方で、損失の繰越しや配当控除などで税金が安くなる場合には、確定申告をする意味はこれまでどおりあります。具体的な取扱いの細部は今後決まる部分もありますので、個別のご判断は専門家にご相談ください。
4.ご家族とも情報を共有する
ご両親が株式を保有されている場合など、ご家族の医療費負担にも関わるお話です。この機会にご家族で話題にしてみてください。
■まとめ
これからは、医療保険の負担を考えるときに、年金収入だけでなく、株式などの資産運用から得られる利益にも目を向ける必要があります。
特に75歳以上の方や、これから後期高齢者医療制度に移る方は、
・制度がいつから始まるのか
・ご自身がどの種類の口座で運用しているのか
を、早めに確認しておきましょう。
※本記事は2026年10月時点で公表されている情報をもとに作成しています。具体的な計算方法や開始時期などは、今後の政令や厚生労働省の発表により変更・確定される可能性があります。最新情報をご確認ください。
(根拠・参考)
・健康保険法等の一部を改正する法律(令和8年法律第31号、2026年5月成立・同年6月公布)
・厚生労働省「第218回 社会保障審議会医療保険部会」資料(2026年10月16日)
ご自身のケースでどのような影響があるか、確定申告をしたほうがよいかなど、気になる点がございましたら、お気軽に当事務所までご相談ください。