
【国民健康保険】一般社団法人を使った「国保逃れ」に厚生労働省が規制強化!判断基準が明確に
■まず結論から
最近、個人事業主やフリーランスの方が、一般社団法人の役員に形だけ就任することで、本来払うべき国民健康保険料を不当に安くする「国保逃れ」が広がっていました。
これに対し、厚生労働省は2026年3月18日、社会保険に加入できるかどうかの判断を厳しくする通知を出しました。実態のない役員としての加入は認めない方針が、はっきり示されています。
■まず知っておきたい「国保」と「社会保険」の違い
【国民健康保険(国保)】
個人事業主やフリーランスの方などが加入する医療保険です。保険料は、主に前年の所得に応じて決まります。そのため、所得が高い方ほど保険料も高くなります。
【社会保険(健康保険・厚生年金)】
会社員や会社の役員などが加入する保険です。保険料は、給与や役員報酬の額に応じて決まります。報酬が少なければ、保険料も少なくなります。
■「国保逃れ」の仕組みとは?
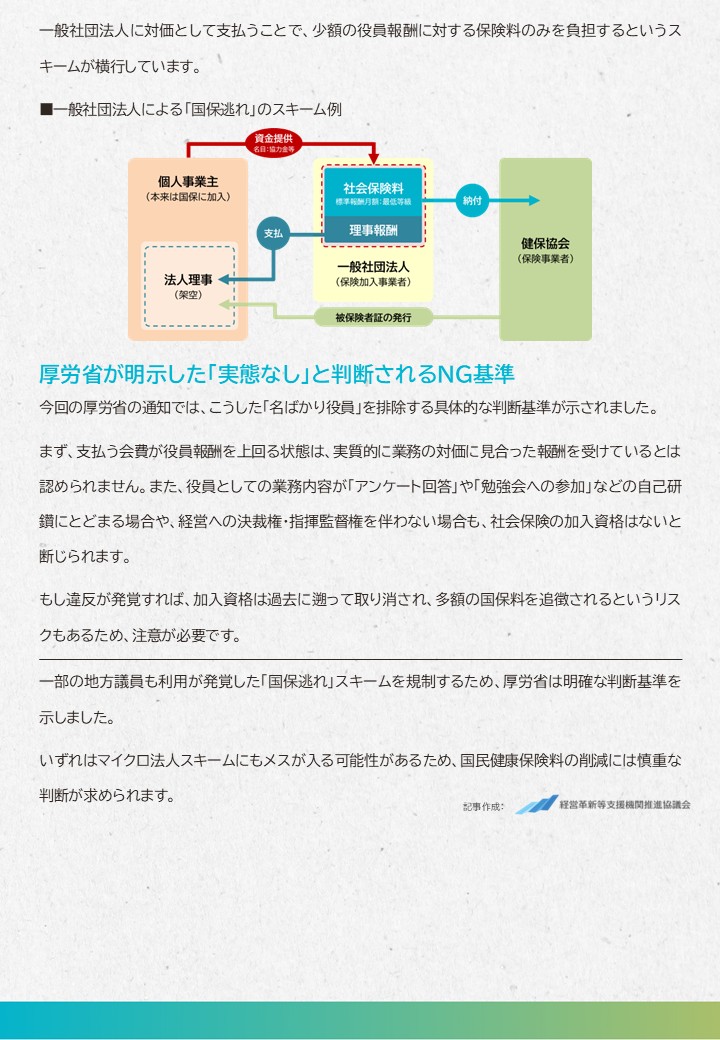
本来は国保に加入するべき個人事業主が、保険料を減らすために、次のような方法を使っていました。
1.スキームを運営する一般社団法人の役員(理事など)に、形だけ就任する
2.役員報酬を月数万円などのとても低い金額に設定し、その報酬をもとに社会保険に加入する
3.その一方で、役員報酬を上回る「協力金」や「会費」などを、法人に支払う
こうすることで、低い役員報酬に対する少額の社会保険料だけを負担し、所得に応じて高額になる国保の保険料を免れていました。
実際のお金の流れは「法人から個人へ報酬を払う」のではなく、「個人から法人へ会費を払う」という逆転した形になっていたのが特徴です。
■厚生労働省が示した「実態なし」と判断される基準
今回の通知では、こうした「名ばかり役員」を排除するための具体的な判断基準が示されました。
【基準1:会費が報酬を上回っている】
法人に払う会費などが、受け取る役員報酬を上回っている場合は、実際の仕事の対価として報酬を受け取っているとは認められません。
【基準2:役員としての仕事の実態がない】
役員としての仕事が「アンケートへの回答」や「勉強会への参加」など、自分のための学びにとどまる場合は、役員として働いているとは認められません。
【基準3:経営に関わる権限がない】
経営についての決定権や、ほかの人を指揮・監督する権限がない場合も、社会保険に加入する資格はないと判断されます。
■違反するとどうなる?
もしこうした加入が発覚した場合、社会保険の加入資格は過去にさかのぼって取り消されます。その結果、本来払うべきだった国保の保険料を、まとめて請求されるおそれがあります。
「保険料が安くなる」と勧誘されても、安易に加入しないよう注意が必要です。
■今後の動き
この「国保逃れ」の仕組みは、一部の地方議員による利用が発覚したことで社会問題化しました。厚生労働省は、これを規制するために明確な判断基準を示したことになります。
また、個人事業主が自分で小さな法人を作り、少ない役員報酬で社会保険に加入する、いわゆる「マイクロ法人」の手法についても、今後は見直しの対象になる可能性が指摘されています。実態のある事業を行っている法人とそうでないものとでは扱いが異なりますが、保険料を減らすことだけを目的とした方法には、慎重な判断が求められます。
■まとめ
「国民健康保険料を安くできる」とうたう勧誘には、十分注意しましょう。すでにこうした仕組みを利用している方は、早めに見直しを検討することをおすすめします。
個人事業主の方の法人化(法人成り)や、税金・社会保険料を含めた手取りの比較などについては、お気軽に当事務所までご相談ください。
※本記事は2026年4月時点の情報をもとに作成しています。
(根拠:厚生労働省通知「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」令和8年3月18日 保保発0318第1号・年管管発0318第1号)