
【給付付き税額控除】手取りアップと「働き控え」解消へ!新制度の原案をわかりやすく解説
■まず結論から
「社会保障国民会議」で、中低所得者の負担を軽くするための新しい制度「給付付き税額控除」の原案が示されました。
この制度のねらいは、次の2つです。
・税金や社会保険料の負担が重い現役世代の負担を軽くし、手取りを増やす
・「年収の壁」による働き控えをなくし、働けば働くほど手取りが増える仕組みにする
現時点ではまだ原案の段階で、具体的な金額や開始時期などは今後の議論で決まります。
■「給付付き税額控除」とは?
「税額控除」とは、納める税金から一定額を差し引く仕組みです。ただし、所得が少なく税金をあまり納めていない人は、差し引ききれずに恩恵を十分に受けられません。
そこで、差し引ききれない分を現金で支給(給付)するのが「給付付き税額控除」です。アメリカやイギリスなど、海外ではすでに導入されている制度です。
■なぜこの制度が必要なの?
日本では、所得が低い層ほど、税金と社会保険料を合わせた負担の割合が、海外と比べて重いことが指摘されています。
また、パートなどで働く方の場合、年収106万円や130万円などを超えると社会保険料の負担が生じ、かえって手取りが減ってしまうことがあります。これがいわゆる「年収の壁」です。この壁を意識して勤務時間を抑える「働き控え」が、人手不足の一因にもなっています。
■原案のポイント1:所得に応じて支援額が変わる
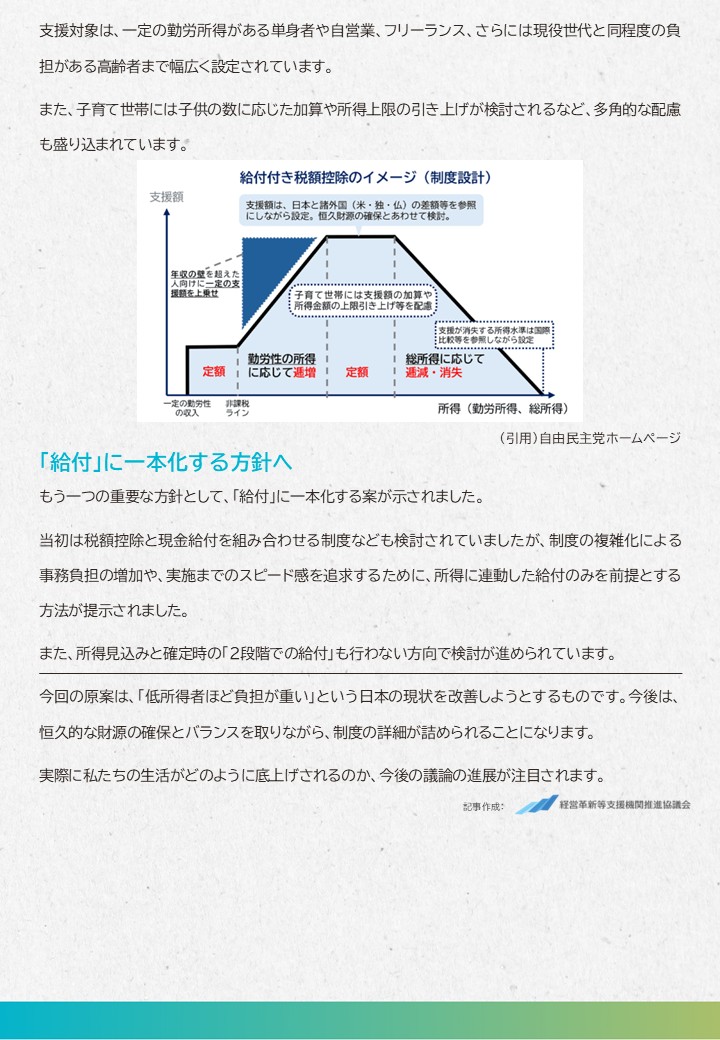
今回の原案の最大の特徴は、個人の所得に応じて支援額を段階的に変える制度設計です。
1.一定の勤労収入があり、所得税がかからない程度の所得の人 → 定額を給付
2.それを超える人 → 働いて得た所得が増えるほど、支援額も増える
3.一定の所得の人 → 定額を給付
4.さらに所得が高い人 → 総所得に応じて支援額が減り、やがてなくなる
さらに、社会保険料の負担が生じる「年収の壁」を超えた人には、一定額を上乗せすることが検討されています。これにより、壁を超えても手取りが減りにくくなります。
支援額は、アメリカ・ドイツ・フランスなどとの負担の差を参考に、恒久的な財源の確保とあわせて検討するとされています。
■原案のポイント2:幅広い人が対象
支援の対象は、一定の勤労所得がある単身者のほか、自営業やフリーランスの方、さらに現役世代と同じくらいの負担がある高齢者まで、幅広く設定されています。
また、子育て世帯には、子どもの数に応じた加算や、所得の上限の引上げなどが検討されています。
■原案のポイント3:「給付」に一本化
当初は、税額控除と現金給付を組み合わせる仕組みも検討されていました。しかし、制度が複雑になって事務の負担が増えることや、実施までのスピードを重視することから、所得に連動した「給付」だけで行う方法が示されました。
また、所得の見込み額で一度給付し、所得が確定した後に差額を精算する「2段階の給付」は行わない方向で検討されています。
■今後の課題
・恒久的な財源をどう確保するか
・一人ひとりの所得を正確に把握し、給付を行う仕組みをどう作るか
・対象となる範囲や支援額をどう決めるか
こうした点について、今後さらに議論が進められます。
■まとめ
今回の原案は、「所得が低い人ほど負担が重い」という日本の現状を改善しようとするものです。今後は、恒久的な財源の確保とバランスを取りながら、制度の詳細が詰められることになります。
私たちの生活が実際にどのように変わるのか、今後の議論の進み具合に注目していきましょう。
※本記事は2026年6月時点の情報をもとに作成しています。記事中の内容は検討段階の原案であり、今後の議論で変更される場合があります。
(参考:自由民主党ホームページ「給付付き税額控除のイメージ(制度設計)」)