
【非上場株式】相続・事業承継に影響大!非上場株式の評価が変わる?国税庁が示した見直しの方向性
■まず結論から
2026年8月20日、国税庁は「取引相場のない株式の評価に関する有識者会議」の第5回会合を開き、非上場株式の評価方法を見直す方向性を示しました。
主なポイントは次の3つです。
・会社の規模ごとに評価方法を分ける今の仕組みを廃止し、評価方法を原則として一本化する
・新しい評価方法の有力候補は、会社の財産と「稼ぐ力」を組み合わせる「残余利益方式」
・役員退職金などで一時的に利益を減らして株価を下げる、といった手法への対策も検討
現時点では、まだ検討の段階です。ただし、実現すれば、非上場会社の相続・贈与や事業承継に大きく影響する可能性があります。
■「非上場株式の評価」とは?
上場していない会社の株式には、市場での値段(株価)がありません。そのため、相続や贈与で株式を引き継ぐときは、国税庁が定めたルールに沿って「1株あたりいくらか」を計算し、それをもとに相続税や贈与税を計算します。
社長が自社の株式を後継者に引き継ぐ「事業承継」では、この評価額が税金の額を大きく左右します。
■今の評価方法
今は、会社の規模に応じて評価方法が分かれています。
・大会社:類似業種比準方式(同じ業種の上場会社の株価・配当・利益などと比べて評価する方法)
・小会社:純資産価額方式(会社の財産から負債を差し引いた「正味の財産」で評価する方法)
・中会社:上の2つを組み合わせて評価
国税庁は、規模によって評価方法が違うために評価額に差が出ることや、会社の規模を意図的に調整して株価を下げる手法があることを、問題点として挙げています。
■新しい評価方法の候補「残余利益方式」とは?
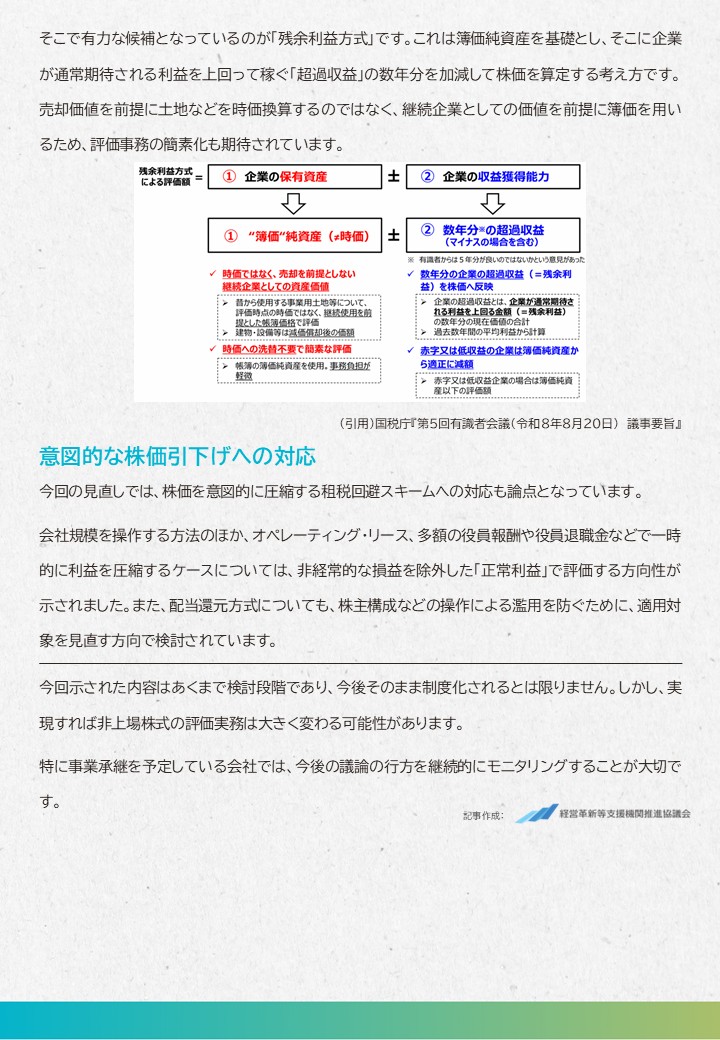
残余利益方式は、次の2つを合わせて株価を計算する考え方です。
1.会社が持っている財産(帳簿上の純資産)
2.会社の「稼ぐ力」(ふつう期待される利益を上回って稼いでいる分=超過収益の数年分)
(考え方の例)
帳簿上の純資産が1億円の会社が、ふつう期待される水準よりも毎年700万円多く稼いでいる場合、その「上回る分」の数年分が純資産に上乗せされ、評価額が高くなります。
反対に、赤字の会社や利益の少ない会社は、純資産よりも評価額が低くなります。
※考え方を示すための単純な例です。実際の計算方法は検討中です。
また、土地などを今の時価に計算し直すのではなく、会社の帳簿の金額をそのまま使います。そのため、評価の手間が軽くなることも期待されています。
■意図的な株価引下げへの対応
今回の見直しでは、株価を意図的に下げる手法への対応も議論されています。
・会社の規模を操作して評価方法を有利にする方法
・オペレーティング・リースや多額の役員報酬・役員退職金などで、一時的に利益を減らす方法
こうした一時的な損益については、それを除いた「正常利益」(会社のふだんの実力としての利益)で評価する方向性が示されました。
また、親族以外の少数株主などが使える「配当還元方式」(配当金の額をもとに低く評価する方法)についても、株主構成の操作などによる濫用を防ぐため、使える場面を見直す方向で検討されています。
■今からできること
・現在の自社株の評価額を把握しておく
・事業承継の計画がある場合は、今のルールと新しいルールの両方を見据えて検討する
・株価対策を予定している場合は、見直しの影響を受けないか専門家に確認する
■まとめ
今回示された内容はあくまで検討段階で、そのまま制度になるとは限りません。しかし実現すれば、非上場株式の評価の実務は大きく変わる可能性があります。
特に事業承継を予定している会社では、今後の議論の行方を継続的に確認していくことが大切です。当事務所では、自社株評価の試算や事業承継のご相談をお受けしています。
※本記事は2026年9月時点の情報をもとに作成しています。今後の有識者会議や税制改正の議論で、内容が変更される場合があります。
(参考:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)」資料・議事要旨、令和8年8月20日)